
Was ist das Kapitaldeckungsverfahren?
Das Kapitaldeckungsverfahren ist eine Methode, um Renten zu finanzieren. Kapitalgedeckt bedeutet: Jede versicherte Person spart über die Jahre ein eigenes Kapital an, aus dem später ihre Rente bezahlt wird. Das unterscheidet es vom Umlageverfahren, bei dem kein eigenes Kapital angespart wird. In der Schweiz ist die berufliche Vorsorge (2.Säule) nach BVG kapitalgedeckt. Auch die private Altersvorsorge (3. Säule) funktioniert nach diesem Prinzip. Nur die AHV (1. Säule) ist umlagefinanziert.
Wie funktioniert das Kapitaldeckungsverfahren in der Pensionskasse?
Bis zur Pensionierung spart die versicherte Person ein Guthaben an. Dieses Guthaben entspricht den eingezahlten Beiträgen samt Zinsen. Der Zins ist der Anteil der Versicherten am Ertrag, den die Pensionskasse mit ihren Beiträgen am Kapitalmarkt erzielt hat. Wie hoch ist der Zins? Das bestimmt jährlich die Vorsorgekommission. Eine zentrale Rolle für die Zinshöhe spielen die Höhe der erwirtschafteten Rendite und die finanzielle Lage, in der sich das Vorsorgewerk gerade befindet.
Bei der Pensionierung bekommt die versicherte Person das persönliche Guthaben ausgezahlt – als Rente oder als Kapital.
Im Kapitaldeckungsverfahren spart jede versicherte Person also für ihre eigenen Leistungen im Alter. Für den Umfang dieser Leistungen spielt das Verhältnis zwischen der Zahl der Renten- beziehenden und der Zahl der Beitragszahlenden keine Rolle.
Umlageverfahren einfach erklärt: So finanziert die AHV die Renten
Die AHV wird nicht kapitalgedeckt finanziert, sondern nach dem Umlageverfahren. Dabei wird kein eigenes Kapital angespart. Das Geld, das die AHV von den heutigen Erwerbstätigen einnimmt, fliesst direkt an die heutigen Rentenbeziehenden. Man spricht auch vom Generationenvertrag: Die aktive Generation finanziert die Renten der älteren Generation und vertraut darauf, dass die nachfolgende Generation dasselbe für sie tut.
Neben der AHV sind auch die Invalidenversicherung (IV), die Erwerbsersatzordnung (EO) und die Arbeitslosenversicherung (ALV) umlagefinanziert. Weil im Umlageverfahren nichts angespart wird, hängt sein Gleichgewicht direkt von der Demografie ab: Sinkt die Zahl der Beitragszahlenden, während die Zahl der Rentenbeziehenden steigt, geraten Einnahmen und Ausgaben unter Druck.
Kapitaldeckungsverfahren und Umlageverfahren im Vergleich
Beide Verfahren führen zu einer Rente, unterscheiden sich aber grundlegend darin, woher das Geld kommt. Die folgende Übersicht stellt sie gegenüber.
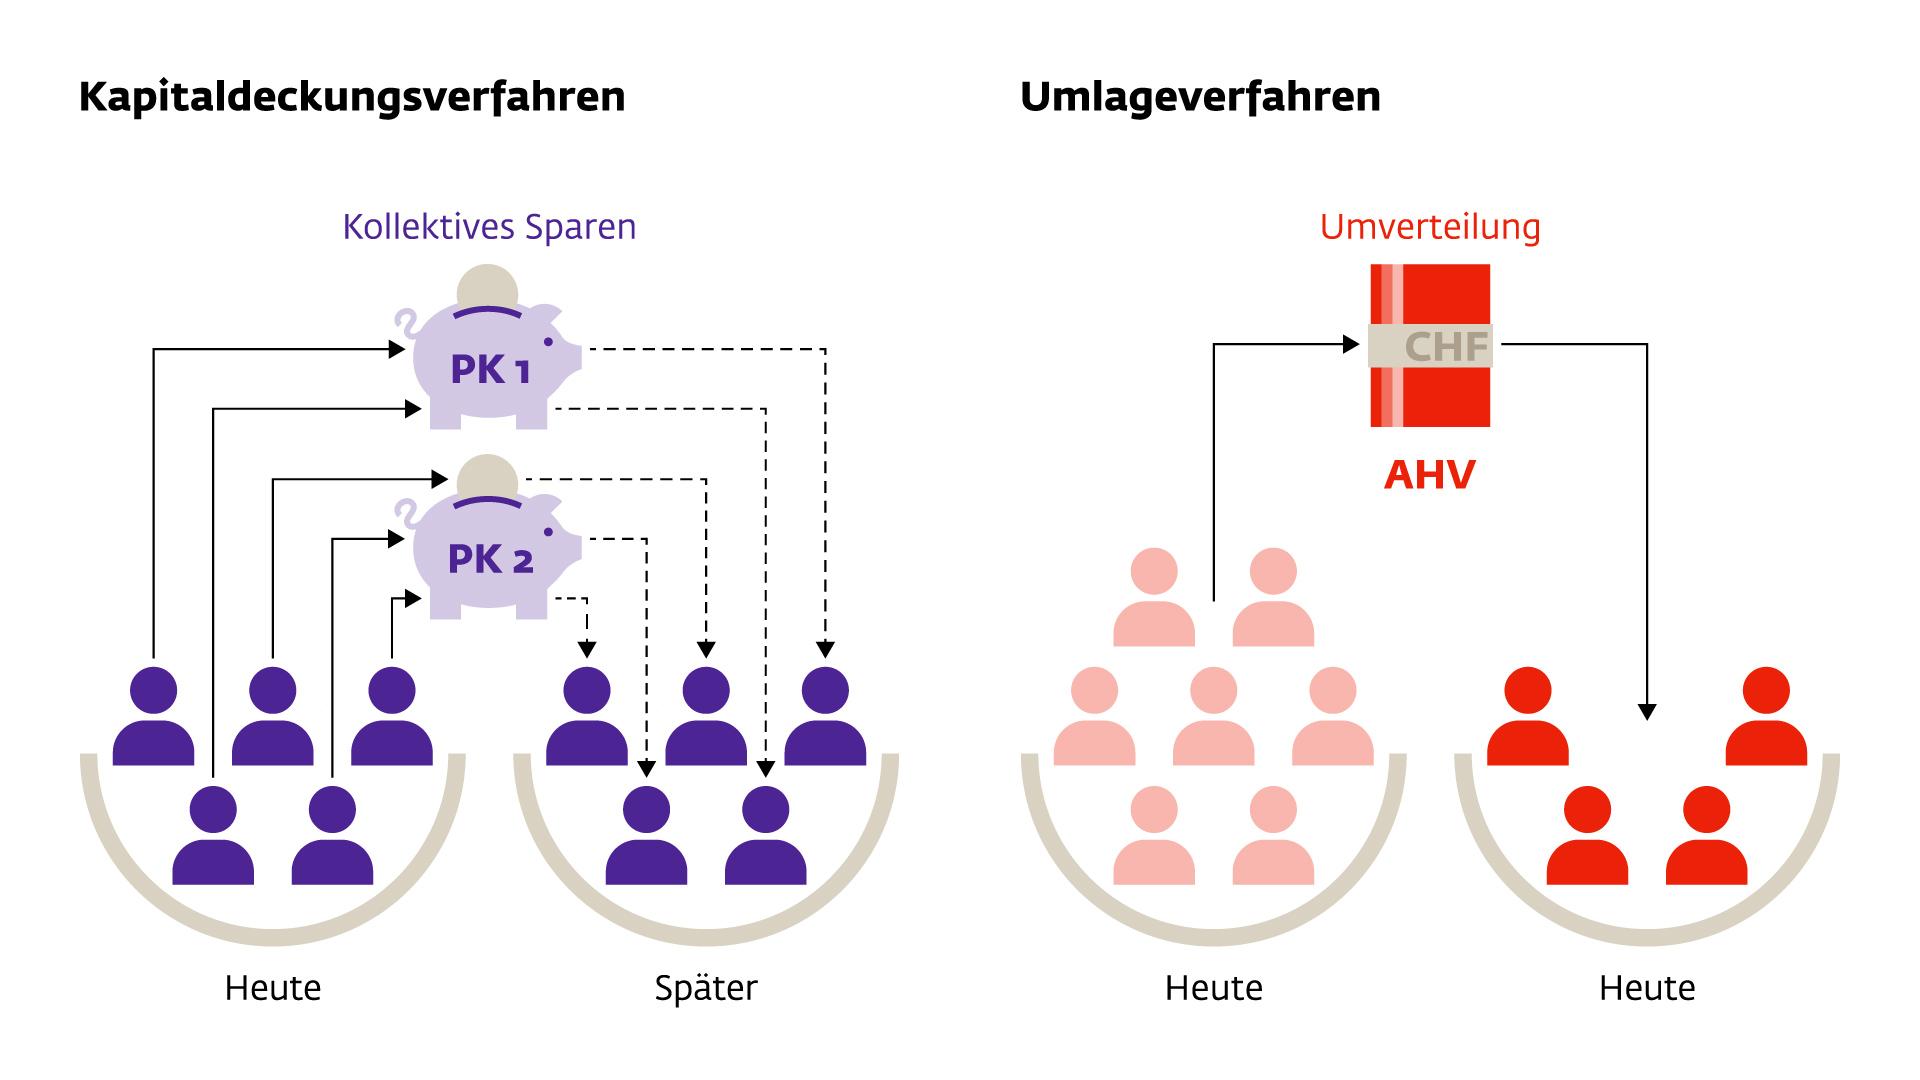
Im Grundsatz spart im Kapitaldeckungsverfahren jede Person für sich selbst. In der Praxis kann trotzdem eine Umverteilung von den Aktiven zu den Rentenbeziehenden entstehen, wenn der Umwandlungssatz höher ist, als es Lebenserwartung und Anlagerendite zulassen.
Die dritte Säule: freiwillig und kapitalgedeckt
Die dritte Säule, die private Vorsorge, ist im Gegensatz zu den anderen beiden Säulen freiwillig. Jede versicherte Person spart hier wie für sich selbst: Was sie eingezahlt hat, bekommt sie inklusive Zinsen und Rendite im Alter wieder ausbezahlt.
Wir merken uns:
- Kapitaldeckungsverfahren: Jede Person zahlt und spart für sich selbst.
- Umlageverfahren: Jede erwerbstätige Person zahlt Beiträge, mit denen die Rente anderer Personen finanziert wird.
- Private Vorsorge: Jede Person spart für sich selbst.

